Situação conferida até quarta, 4/11/2026, noite (Brasília).
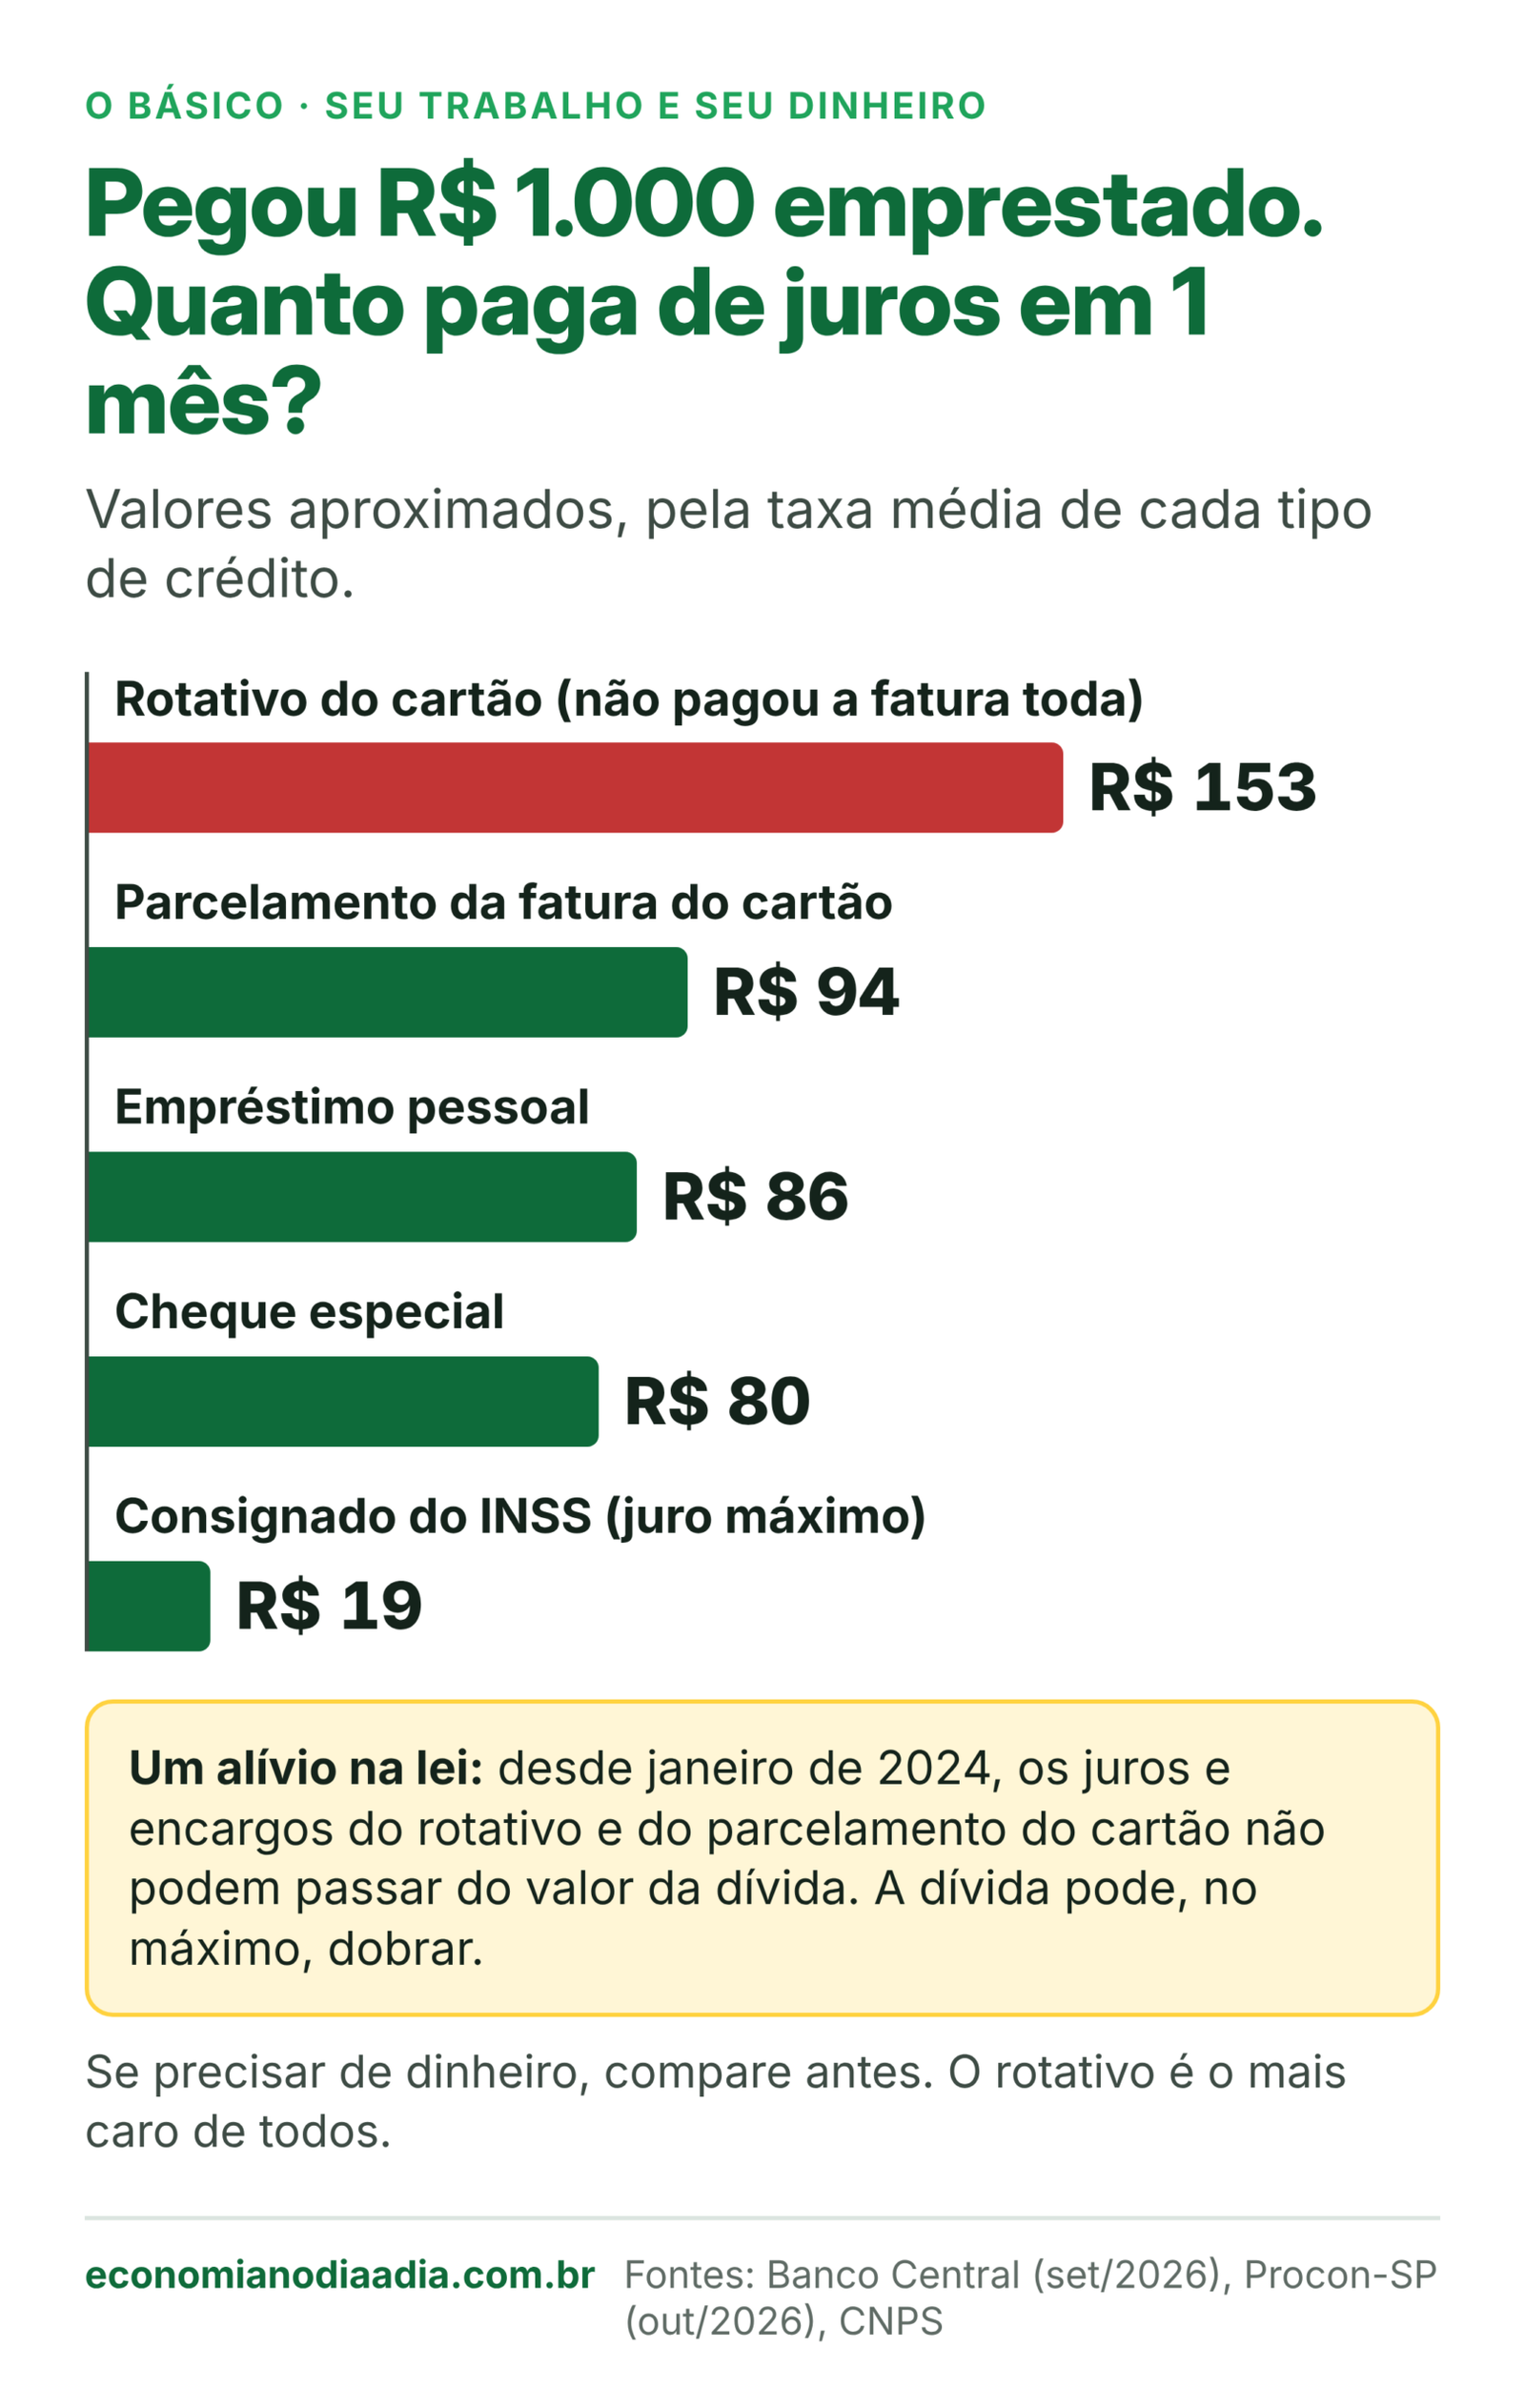
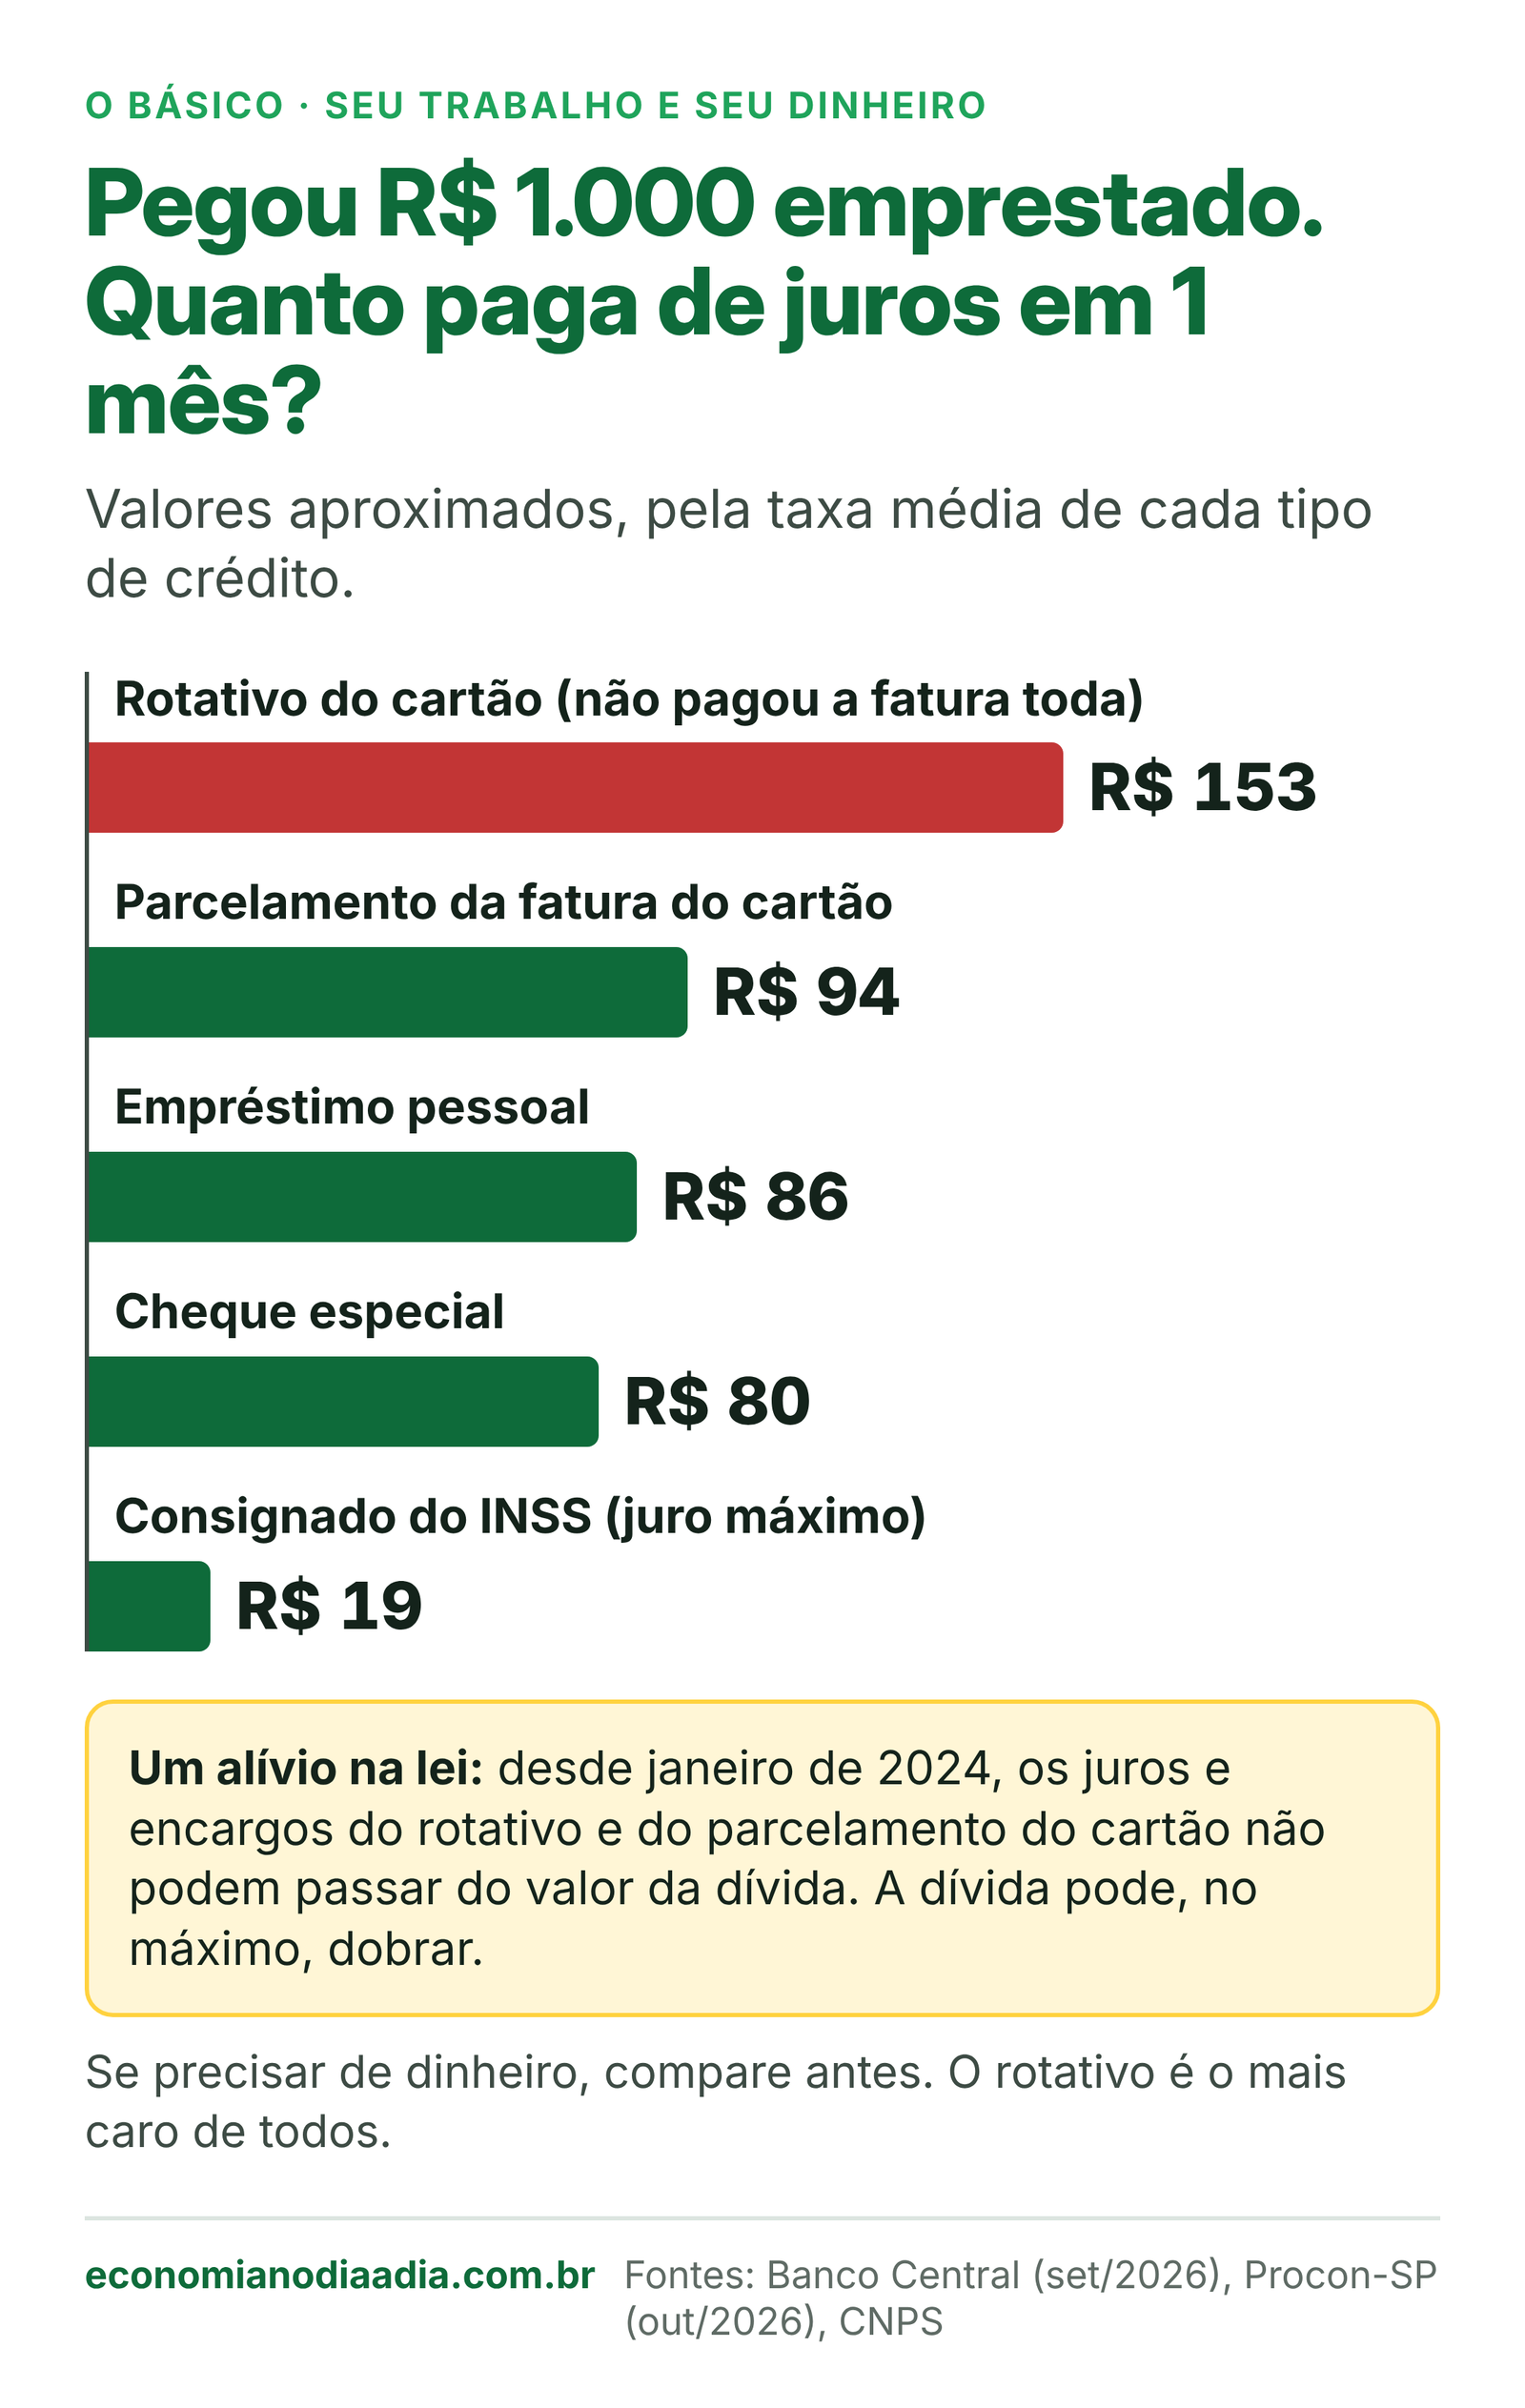
Pegar R$ 1.000 emprestado pode custar R$ 19 ou R$ 153 de juros em um mês. A diferença está em onde você pega o dinheiro. Aqui está a comparação, do mais caro ao mais barato, com os números de setembro e outubro de 2026. Embaixo de cada parte estão os links, para você conferir.
Em números
Confira você mesmo: O Povo (29/10/2026): o rotativo sobe a 451,7% ao ano em setembro · Procon-SP (2/10/2026): a pesquisa de juros dos bancos (PDF) · Jornal do Brasil (26/10/2026): o teto de 1,85% do consignado do INSS
Em uma frase
Antes de pegar dinheiro emprestado, pergunte: quanto vou pagar de juros por mês? O rotativo do cartão é o mais caro de todos.
A comparação: R$ 1.000 por 1 mês
🧮 CONTA DO CANAL (juros de 1 mês sobre R$ 1.000, pela taxa média de cada crédito):
| Tipo de crédito | Juro ao mês | Juro ao ano | Juros de 1 mês sobre R$ 1.000 | De onde vem a taxa |
|---|---|---|---|---|
| Rotativo do cartão (não pagou a fatura toda) | 15,3% | 451,7% | R$ 152,94 | Banco Central, média de setembro/2026 |
| Parcelamento da fatura | 9,4% | 193,0% | R$ 93,72 | Banco Central, média de setembro/2026 |
| Empréstimo pessoal | 8,55% | 167,69% | R$ 85,50 | Procon-SP, média dos bancos, outubro/2026 |
| Cheque especial | 8,00% | 151,82% | R$ 80,00 | Procon-SP, outubro/2026 (é também o teto) |
| Consignado do INSS | até 1,85% | até 24,6% | até R$ 18,50 | Teto do Conselho Nacional de Previdência Social |
- Como fizemos a conta do rotativo: o Banco Central divulga a taxa ao ano. Para achar a do mês, fazemos a conta ao contrário: 5,517 elevado a 1/12 dá 1,1529, ou seja, 15,3% ao mês.
- As taxas são médias. O seu banco pode cobrar mais ou menos. Peça sempre o CET (Custo Efetivo Total), que soma juros, taxas e seguros.
Confira você mesmo: O Povo (29/10/2026): rotativo a 451,7% e parcelado a 193% · WSCOM (30/10/2026): os juros do cartão em setembro · Melhor Investimento: o rotativo de setembro e a fatura de R$ 1.000 · Procon-SP (2/10/2026): empréstimo pessoal e cheque especial (PDF)
Juro sobre juro: em quanto tempo a dívida dobra
Juro de dívida é juro sobre juro: todo mês, o juro é cobrado também em cima do juro do mês anterior. 🧮 CONTA DO CANAL (se você não pagar nada):
| Crédito | A dívida dobra em cerca de |
|---|---|
| Rotativo do cartão | 5 meses (e para aí, por causa do limite da lei; veja abaixo) |
| Empréstimo pessoal | 8 meses e meio |
| Cheque especial | 9 meses |
| Consignado do INSS (no teto) | mais de 3 anos |
(Conta feita com a taxa ao mês de cada um, sem multa e sem IOF.)
O limite da lei para os juros do cartão
- Desde 3 de janeiro de 2024, os juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor da dívida.
- Na prática: uma dívida de R$ 1.000 pode chegar, no máximo, a R$ 2.000: os R$ 1.000 da dívida mais, no máximo, R$ 1.000 de juros e encargos. O IOF (um imposto) fica fora dessa conta.
- Vale para dívidas feitas a partir de 2024. Dívidas mais antigas não entram.
- Isso não deixa o rotativo barato. Em 5 meses, a dívida já dobra. Ele continua sendo o pior lugar para deixar uma conta.
Confira você mesmo: Bora Investir (B3, 22/12/2023): os juros do rotativo não poderão superar o valor da dívida · A Gazeta: os juros do rotativo passam a ser limitados a 100% da dívida · Melhor Investimento: o teto ainda vale em 2026
O cheque especial
- O cheque especial é o limite que o banco deixa você usar quando a conta fica negativa. Parece dinheiro seu, mas é empréstimo.
- O juro máximo é 8% ao mês, por regra do Conselho Monetário Nacional, desde janeiro de 2020. Mesmo no teto, é 151,8% ao ano.
- Ficou no negativo? Saia o quanto antes. Se não der, troque por um empréstimo mais barato.
Confira você mesmo: Jornal Contábil (30/12/2019): os bancos não poderão cobrar mais de 8% ao mês · Money Times (27/3/2020): com a taxa regulada, o juro do cheque especial cai · Procon-SP (2/10/2026): o cheque especial a 8,00% ao mês (PDF)
O consignado do INSS
- O consignado é o empréstimo descontado direto da aposentadoria ou do benefício. Como o banco recebe direto, o juro é menor.
- O juro máximo é 1,85% ao mês, fixado pelo Conselho Nacional de Previdência Social.
- Cuidado: o desconto é automático, todo mês, por anos. Antes de assinar, veja quanto vai sobrar do benefício.
- Confira no aplicativo Meu INSS se existe algum empréstimo que você não pediu. Se tiver, reclame no 135.
Confira você mesmo: Jornal do Brasil (26/10/2026): o teto de 1,85% ao mês · Meu Tudo (23/9/2026): o teto do consignado do INSS não ficará atrelado à Selic · Estado de Minas (7/4/2025): o teto sobe para 1,85% ao mês
Precisa de dinheiro? A ordem, do mais barato ao mais caro
- Primeiro, veja se dá para não pegar. Vender algo parado, negociar o prazo da conta.
- Consignado (se você tem direito): o juro mais baixo da lista. Mas compromete o salário ou o benefício por anos.
- Empréstimo pessoal ou cheque especial: caros. Use pelo menor tempo possível.
- Parcelamento da fatura: caro. É melhor que o rotativo, mas ainda custa muito.
- Rotativo do cartão: o mais caro de todos. Evite sempre.
Já está devendo? Veja como renegociar dívida sem cair em golpe.
OPINIÃO DO CANAL (não é fato e vale igual para os dois)
Pagar R$ 153 de juros por mês sobre R$ 1.000 consome boa parte do salário de quem ganha pouco, e quem cai no rotativo quase sempre é quem já está apertado. O limite de 100% ajudou, mas não resolve. A régua do canal: toda proposta sobre juros, venha de onde vier, precisa mostrar quanto cai o juro que o trabalhador paga no cartão e no cheque especial, e não só a Selic. O brasileiro sabe separar fato de opinião e de discurso vazio.
Leia também
- Juros e Selic: o preço do dinheiro emprestado
- Tá devendo? Como renegociar dívida sem cair em golpe
- Caiu num golpe? O que fazer nas primeiras horas
- Como ler o seu contracheque
- Voltar para O básico que todo trabalhador precisa saber
Como fizemos
- As taxas do cartão são médias do Banco Central de setembro de 2026, contadas por veículos diferentes. O site do Banco Central não abre pela nossa ferramenta.
- As taxas do empréstimo pessoal e do cheque especial são da pesquisa mensal do Procon-SP com bancos, de outubro de 2026.
- As contas marcadas com 🧮 são nossas: juros compostos, sem multa e sem IOF.
- Veja como a gente checa.
Seu voto é secreto. Ninguém precisa dizer em quem vai votar. Compare os fatos e decida.
Todas as fontes que consultamos
✔ = confirmou o que está na página. ≠ = traz número diferente ou é de outro momento. 💬 = opinião. ⛔ = não conseguimos abrir; vimos só o título.
Juros do cartão (Banco Central, setembro de 2026)
- ✔ O Povo (29/10/2026): o rotativo sobe a 451,7% ao ano (agosto, 444,9%; julho, 436,2%; parcelado, 193,0%)
- ✔ WSCOM (30/10/2026): o rotativo a 451,7%
- ✔ Esmael Morais: os juros das famílias em setembro (crédito livre das famílias a 62,4% ao ano; total do cartão a 100,3%)
- ✔ Melhor Investimento: os juros do rotativo em setembro de 2026 (fatura de R$ 1.000 vira cerca de R$ 1.153 em um mês; o teto de 100% continua valendo)
Empréstimo pessoal e cheque especial
- ✔ Procon-SP (2/10/2026): pesquisa de taxas de juros (PDF) (empréstimo pessoal, 8,55% ao mês ou 167,69% ao ano; cheque especial, 8,00% ao mês ou 151,82% ao ano)
- ✔ Jornal Contábil (30/12/2019): o teto de 8% do cheque especial (vale desde 6/1/2020)
- ✔ Money Times (27/3/2020): o juro do cheque especial cai com a regra
Limite de 100% no cartão
- ✔ Bora Investir (B3, 22/12/2023) (Lei 14.690/2023 e regra do CMN; dívida de R$ 1.000 chega no máximo a R$ 2.000; IOF fora; dívidas antigas não entram)
- ✔ A Gazeta (1/2024)
- ✔ Melhor Investimento (2026)
Consignado do INSS
- ✔ Jornal do Brasil (26/10/2026): teto de 1,85% e margem de 45%
- ✔ Meu Tudo (23/9/2026): o teto não ficará atrelado à Selic
- ⛔ Estado de Minas (7/4/2025): o teto sobe para 1,85% · O Povo+ (26/3/2025): o teto subirá para 1,85% (só os títulos)
- ≠ Previdenciarista (29/3/2023): o teto em 1,97% (valor antigo, de 2023)
- ≠ Mix Vale (14/9/2026): o INSS limita o juro do consignado a 1,80% (não abriu; o título traz 1,80%, diferente das outras fontes; não usamos)
- ⛔ Seu Crédito Digital: o STF e o teto do consignado (não abriu)
Conteúdo informativo. Não pede voto e não foi impulsionado. Os vídeos usam narração com voz sintética. As fontes de cada fato estão nesta página.